Home
» INTERNET
»
Begin je in 2025-2026 voor het eerst als zelfstandige? Meld je dan vóór 5 oktober 2026 aan voor de zelfbeoordeling.
Begin je in 2025-2026 voor het eerst als zelfstandige? Meld je dan vóór 5 oktober 2026 aan voor de zelfbeoordeling.
Als u tussen 6 april 2025 en 5 april 2026 als zelfstandige bent begonnen en uw inkomsten als eenmanszaak betekenen dat u belastingaangifte moet doen, meld dit dan vóór 5 oktober 2026 aan de Britse belastingdienst (HMRC). Registratie vóór die datum staat los van het indienen van uw aangifte: de online aangifte en eventuele verschuldigde belasting over 2025-2026 moeten doorgaans vóór 31 januari 2027 worden ingediend. Hieronder vindt u de praktische procedure voor een beginnende eenmanszaak, wat u moet voorbereiden en wat er gebeurt nadat u zich heeft aangemeld.
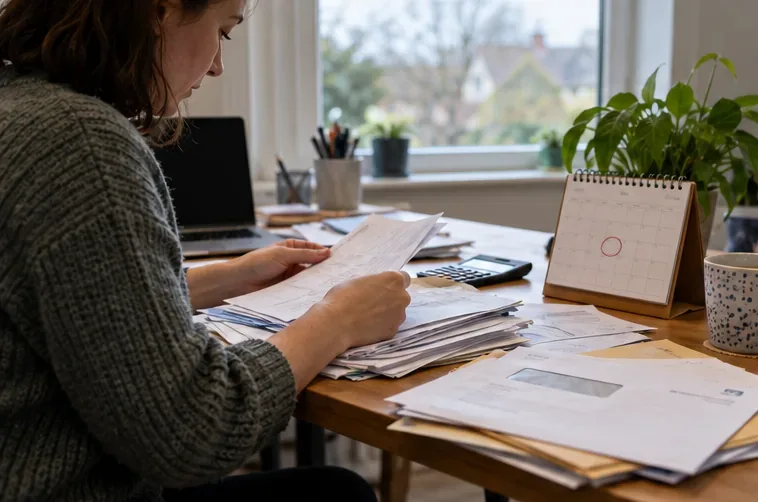
Een eenmanszaak controleert de bonnen en facturen voordat de registratieprocedure wordt gestart.
Korte referentie: welke datum is van toepassing?
Wat je moet doen
Uiterste datum voor het belastingjaar 2025-2026
Vertel de belastingdienst (HMRC) dat u aangifte moet doen als dit uw eerste aangifte is.
5 oktober 2026
Dien online een zelfbeoordeling in.
31 januari 2027
Betaal de verschuldigde belasting
31 januari 2027
Dien een papieren belastingaangifte in.
31 oktober 2026
Het belastingjaar 2025-2026 liep van 6 april 2025 tot en met 5 april 2026. 5 oktober is een deadline voor de melding en registratie, niet een vereiste om uw belastingaangifte vóór die datum in te dienen. Als u niet zeker weet of u aangifte moet doen, gebruik dan de online tool van HMRC om te controleren of u in aanmerking komt voor de zelfaangifte voordat u zich registreert.
Stap 1: Controleer of uw inkomsten als eenmanszaak registratieplichtig zijn.
Volgens de Britse belastingdienst (HMRC) moet een eenmanszaak zich registreren voor de zelfaangifte als het bruto-inkomen uit onderneming meer dan £1.000 bedraagt in een belastingjaar. Dit is het inkomen vóór aftrek van bedrijfskosten. Als u meerdere kleine handelsactiviteiten uitvoert, geldt de vrijstelling van £1.000 voor het totale inkomen uit die activiteiten, niet afzonderlijk voor elke activiteit. Bijvoorbeeld: £700 uit weekendfotografie en £450 uit online bijles geven, samen is dat £1.150.
Sommige mensen kiezen ervoor of moeten zich registreren, zelfs als hun inkomen £1.000 of minder bedraagt. Dit kan bijvoorbeeld nodig zijn om hun zelfstandigheid aan te tonen, vrijwillige premies voor de sociale zekerheid (klasse 2) te betalen of zich te registreren voor de regeling voor de bouwsector. Ook voor andere inkomsten kan een belastingaangifte vereist zijn. Controleer uw situatie met de officiële aangiftechecker van HMRC in plaats van ervan uit te gaan dat de handelsaftrek alle belastingvragen beantwoordt. De aftrek is niet hetzelfde als een algemene vrijstelling van belasting op alle inkomsten.
Breng uw inkomsten- en uitgavengegevens nu op orde; u zult ze later nodig hebben voor uw belastingaangifte.
Stap 2: Controleer of u de juiste registratieprocedure volgt.
Deze handleiding is bedoeld voor personen die als eenmanszaak werken. U registreert zich voor de zelfaangifte als eenmanszaak via de online procedure van HMRC. Als u al een account voor de zelfaangifte hebt om een andere reden, geeft HMRC aan dat u zich mogelijk alsnog als eenmanszaak moet registreren, zodat uw zelfstandige activiteiten correct worden geregistreerd. Als u zich eerder hebt geregistreerd, maar geen aangifte hoefde te doen voor 2024-2025, kan de dienst u vragen uw account opnieuw te activeren in plaats van helemaal opnieuw te beginnen.
Een vennootschap onder firma brengt extra stappen met zich mee: elke vennoot moet zich individueel registreren en de vennootschap zelf moet ook geregistreerd worden. Een besloten vennootschap is weer anders. De vennootschap heeft over het algemeen eigen verplichtingen met betrekking tot de vennootschapsbelasting; een directeur hoeft zich niet als eenmanszaak te registreren alleen omdat hij of zij eigenaar of directeur van de vennootschap is. Raadpleeg de registratiegids van HMRC om de juiste route voor uw situatie te kiezen.
Stap 3: Verzamel je gegevens en registreer je online.
Zorg dat u uw burgerservicenummer (BSN) bij de hand hebt; de Britse belastingdienst (HMRC) geeft aan dat dit nummer nodig is voor de registratie voor de zelfaangifte. Mogelijk moet u ook uw identiteit bevestigen en informatie verstrekken over uw werk en wanneer u bent begonnen. Houd uw basisgegevens bij de hand, zoals uw naam, adres, geboortedatum, e-mailadres, handelsnaam (indien van toepassing) en de datum waarop u bent begonnen met uw bedrijf. De exacte vragen kunnen variëren, afhankelijk van de route die HMRC u toewijst.
Kies de optie die bij uw situatie past, inclusief of u al een zelfbeoordelingsdossier hebt.
Meld u aan of maak de online inloggegevens van HMRC aan die door de dienst worden gevraagd.
Beantwoord de registratievragen zorgvuldig. Gebruik uw daadwerkelijke startdatum voor de handel en controleer de spelling, het adres en de contactgegevens voordat u het formulier verzendt.
Bewaar de bevestiging of het referentienummer dat onderaan wordt weergegeven en houd uw HMRC-account en -post in de gaten voor verdere instructies.
Registratie zelf is gratis. Betaal niet aan een website van derden om het HMRC-registratieformulier in te dienen. Als u de online route niet kunt gebruiken of als uw situatie niet past bij de beschikbare opties, volg dan de contactgegevens of de alternatieve registratie-instructies op de officiële HMRC-website.
Gebruik de officiële registratieprocedure van GOV.UK en beantwoord de vragen die op uw situatie van toepassing zijn.
Stap 4: Zoek uw UTR-nummer op en bewaar de gegevens.
Na registratie verstrekt HMRC een uniek belastingnummer (Unique Taxpayer Reference, UTR) van 10 cijfers. HMRC geeft aan dat dit nummer doorgaans ongeveer 15 dagen na registratie per post arriveert, maar dat het langer kan duren als u in het buitenland woont. U kunt het nummer mogelijk ook eerder vinden in uw persoonlijke belastingaccount of de HMRC-app. Een UTR is niet hetzelfde als een burgerservicenummer (BSN). Houd het nummer privé en gebruik het alleen wanneer HMRC om uw referentienummer voor de zelfaangifte vraagt.
Begin nu met het ordenen van uw administratie in plaats van te wachten tot de deadline voor de belastingaangifte. Registreer elke verkoop of betaling en elke zakelijke uitgave en bewaar de bijbehorende bonnen, facturen, bankafschriften en kilometerregistraties of andere relevante documenten. Maak onderscheid tussen zakelijke en privé-uitgaven, vooral wanneer een item voor beide doeleinden wordt gebruikt. Volgens de richtlijnen van de Britse belastingdienst (HMRC) moeten zelfstandigen hun administratie ten minste vijf jaar bewaren na de uiterste indieningsdatum van 31 januari voor het betreffende belastingjaar. Voor een aangifte over 2025-2026 die vóór 31 januari 2027 wordt ingediend, betekent dit dat de administratie ten minste tot 31 januari 2032 bewaard moet worden.
Bewaar correspondentie met de Belastingdienst (HMRC) en bijbehorende bedrijfsdocumenten bij elkaar, zodat ze gemakkelijk terug te vinden zijn.
Wat gebeurt er na 5 oktober?
Als u zich na 5 oktober 2026 registreert, zal HMRC u een brief of e-mail sturen met een andere uiterste inleverdatum, meestal drie maanden na de datum van die kennisgeving. Dit heeft geen invloed op de uiterste betaaldatum voor de belasting: de verschuldigde belasting over 2025-2026 moet nog steeds vóór 31 januari 2027 betaald zijn. Te late melding kan leiden tot een boete, dus beschouw de latere inleverdatum niet als een vrijbrief om de melding aan HMRC uit te stellen.
U kunt uw online aangifte indienen vanaf 6 april 2026, zodra het belastingjaar is afgelopen en de dienst voor dat jaar beschikbaar is. Door vroeg aangifte te doen, krijgt u een duidelijker beeld van wat u verschuldigd bent en meer tijd om te budgetteren. Uw eerste factuur kan, afhankelijk van uw omstandigheden, ook een vooruitbetaling voor het volgende belastingjaar bevatten; controleer de berekenings- en betalingsdata in plaats van alleen rekening te houden met de belasting over de winst van 2025-2026. De richtlijnen van HMRC voor de deadline voor de zelfaangifte leggen de huidige regels uit.
Een belangrijke wijziging voor 2026 om in de gaten te houden: Digitale belastingaangifte
Registratie voor de zelfaangifte en Making Tax Digital voor de inkomstenbelasting zijn afzonderlijke vereisten. Volgens de huidige richtlijnen van HMRC hadden eenmanszaken en verhuurders met een gecombineerd kwalificerend inkomen uit zelfstandig ondernemerschap en vastgoed van meer dan £ 50.000 in 2024-2025 Making Tax Digital moeten gaan gebruiken vanaf 6 april 2026. Als uw kwalificerend inkomen voor 2025-2026 meer dan £ 30.000 bedraagt, is de huidige startdatum 6 april 2027. Het kwalificerend inkomen is gebaseerd op het bruto-inkomen vóór aftrek van kosten, niet op de winst. Er zijn uitzonderingen, dus gebruik de geschiktheidschecker van HMRC en de bijgewerkte richtlijnen in plaats van alleen op een drempelbedrag te vertrouwen.
Making Tax Digital ontslaat u niet van de verplichting om u te registreren voor de zelfaangifte of de vereiste belastingaangifte in te dienen voor het jaar voordat u ermee begint. Omdat deze regels en online diensten kunnen veranderen, is het raadzaam uw situatie te controleren op GOV.UK voordat u actie onderneemt. De informatie hier is gebaseerd op de richtlijnen van HMRC, gecontroleerd op 27 september 2026.
Definitieve checklist
Bevestig dat de werkzaamheden werden uitgevoerd als eenmanszaak en controleer of u aangifte moet doen.
Als u aangifte moet doen voor 2025-2026 en dit uw eerste aangifte is, registreer of heractiveer uw belastingaangifte dan vóór 5 oktober 2026.
Zorg dat u uw burgerservicenummer (BSN), de juiste ingangsdatum en uw contactgegevens bij de hand hebt.
Bewaar de registratiebevestiging en houd uw UTR en correspondentie van HMRC in de gaten.
Houd uw inkomsten- en uitgavenadministratie bij; plan vooruit voor de deadline van 31 januari 2027 voor online aangifte en betaling.
Controleer of Making Tax Digital van toepassing is op basis van uw inkomen en omstandigheden.